Typische Situationen
Kommt Ihnen das bekannt vor?
Großauftrag vorfinanzieren
Der Auftrag ist da, aber Material und Personal wollen bezahlt sein, bevor die erste Rechnung gestellt ist. Das Kapital dafür steckt im Maschinenpark.
Wachsen ohne neue Bankline
Die Hausbank soll nicht um eine höhere Linie gebeten werden. Die vorhandenen Maschinen tragen die Finanzierung stattdessen.
Kapital steckt im Maschinenpark
Abbezahlte Maschinen stehen in der Halle und arbeiten, aber das gebundene Kapital fehlt an anderer Stelle im Betrieb.
Übernahme oder Umbau stemmen
Nachfolge, Umzug, Modernisierung: Einmalige Vorhaben brauchen Liquidität, ohne das Tagesgeschäft zu belasten.
Sale & Lease-back
Welche Maschinen sich eignen
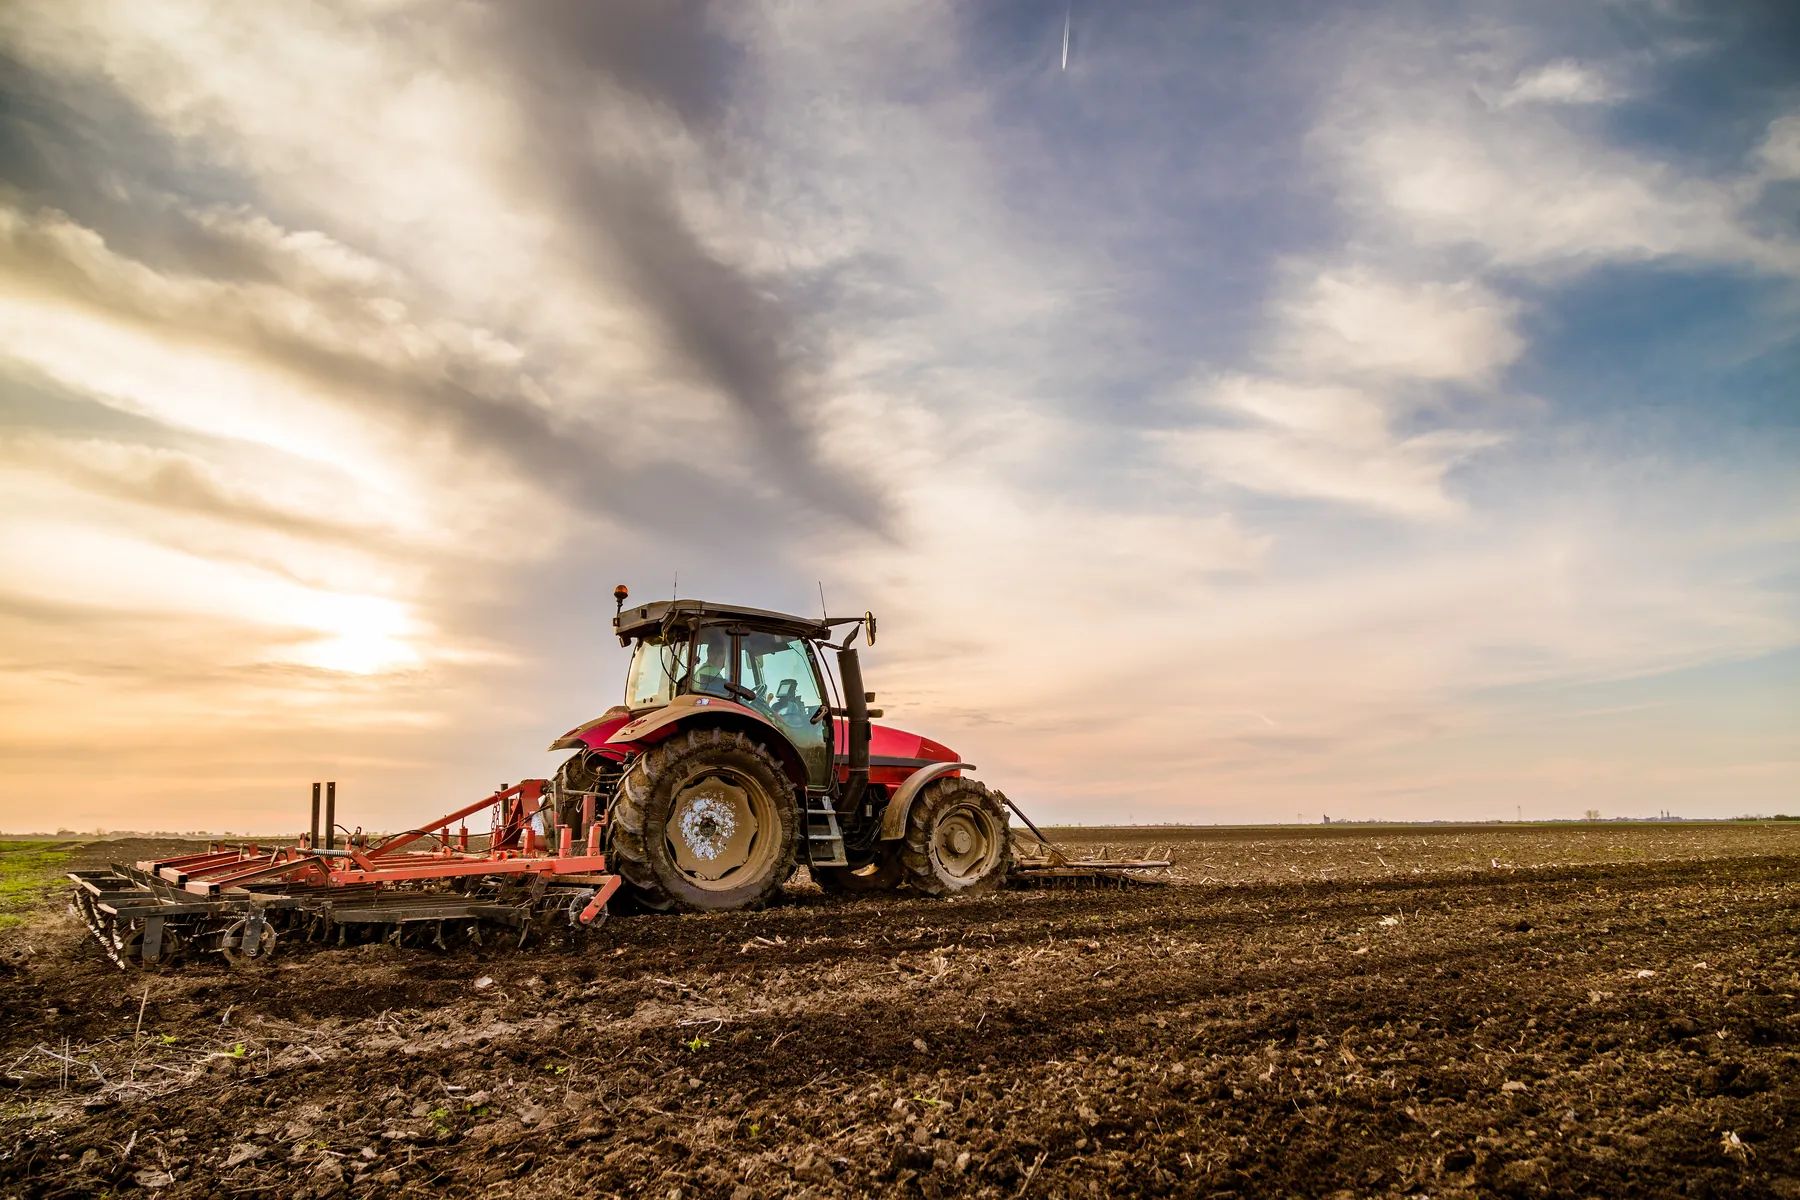
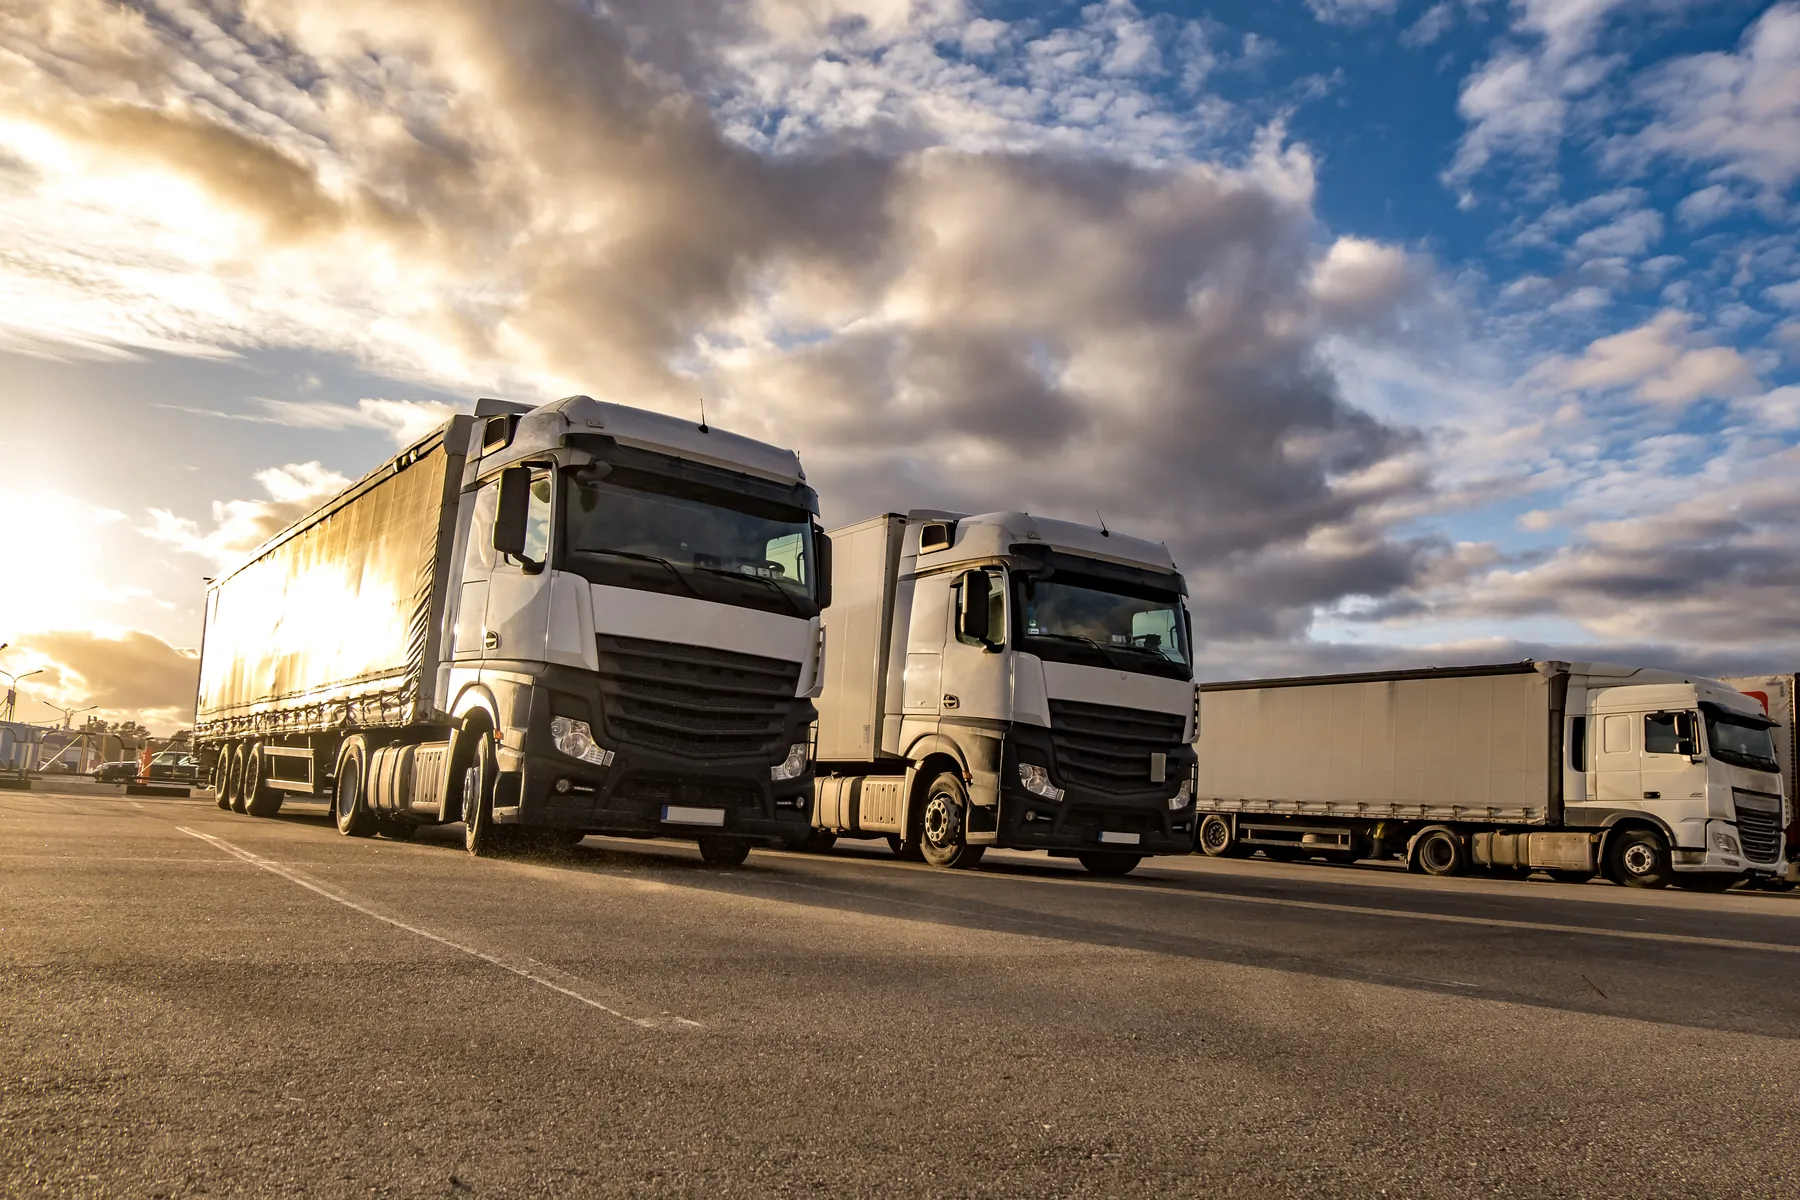
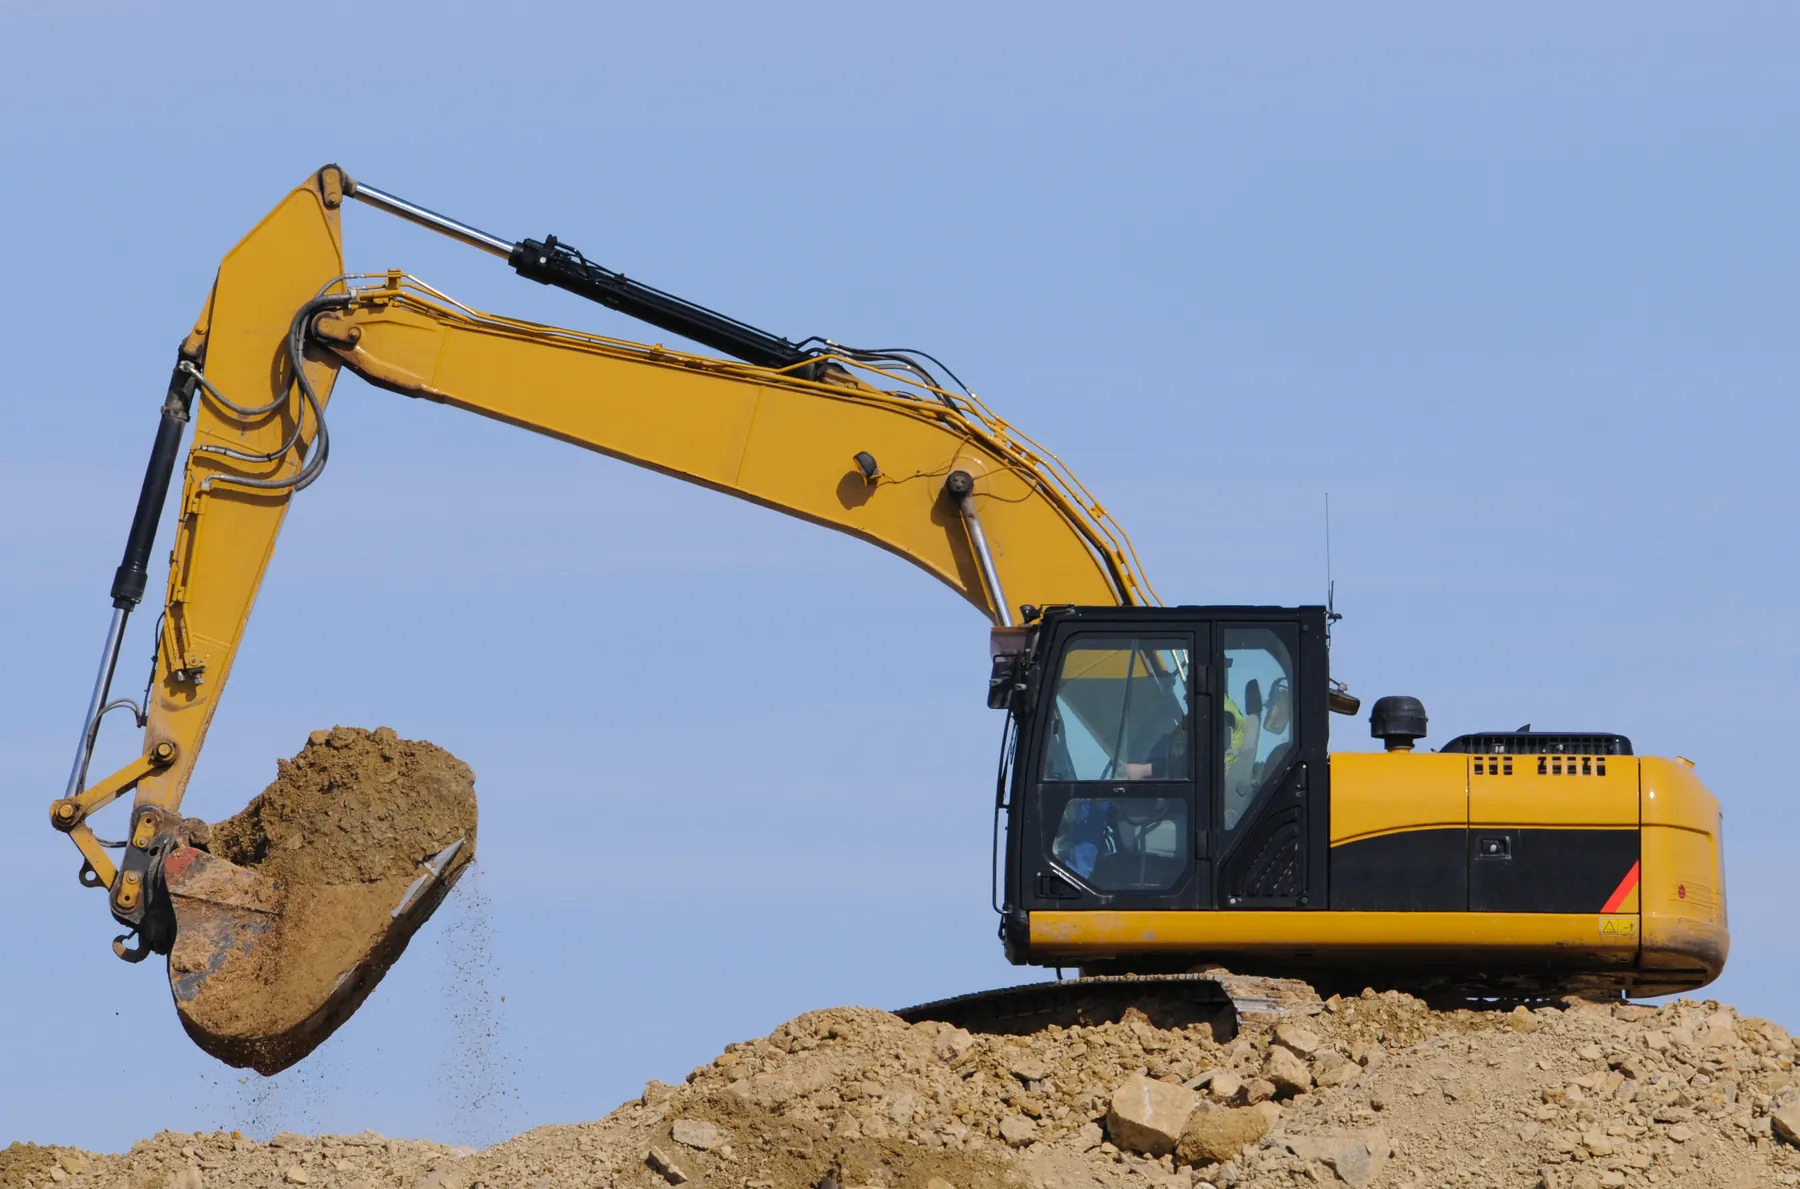
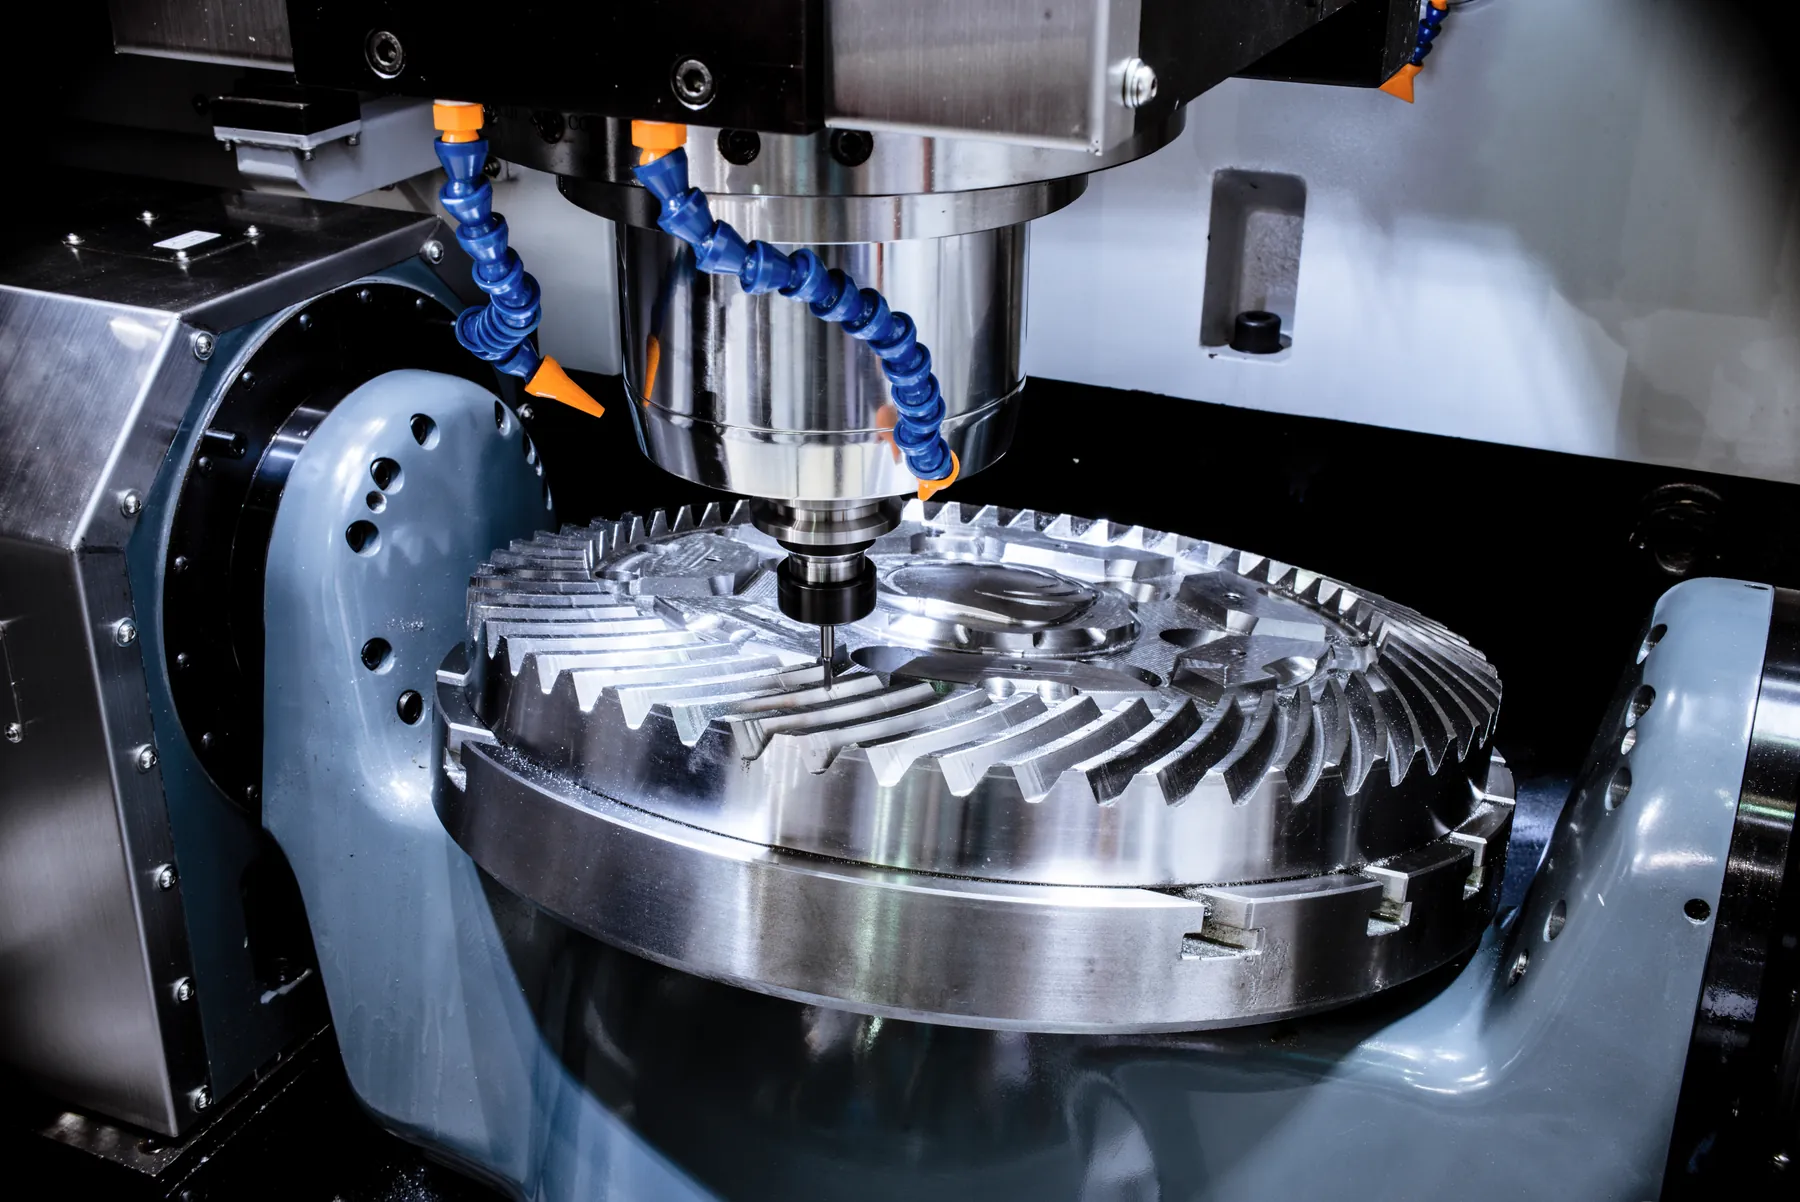
Die Gesellschaft kauft, was werthaltig ist und sich im Zweifel wieder verkaufen lässt: Baumaschinen, CNC- und Produktionsmaschinen, Land- und Forsttechnik, Nutzfahrzeuge. Auch gebrauchte und ältere Maschinen kommen infrage, solange Zustand und Marktwert stimmen. Je gängiger das Objekt, desto besser die Chancen.
Zum Mindestwert bin ich ehrlich: Eine pauschale Untergrenze veröffentliche ich erst, wenn ich sie verlässlich nennen kann, denn sie unterscheidet sich je nach Gesellschaft. Bei sehr kleinen Objektwerten lohnt der Aufwand aus Gutachten und Vertrag oft nicht. In dem Fall sage ich Ihnen das offen und zeige Ihnen Alternativen wie Factoring oder klassisches Leasing für die nächste Anschaffung.
Sale & Lease-back
Vorteile und Nachteile ohne Beschönigung
Wer Ihnen nur die Vorteile aufzählt, will etwas verkaufen. Beides gehört auf den Tisch:
Der Kaufpreis fließt in einer Summe, ohne neue Kreditlinie und ohne die Hausbank. Das Kapital arbeitet dort, wo Sie es brauchen.
Produktion und Aufträge laufen ohne Unterbrechung. Im Betrieb ändert sich am Alltag nichts, nur die Eigentumslage dahinter.
Die Maschine gehört während der Laufzeit der Gesellschaft. Am Laufzeitende greifen die vereinbarten Regeln, je nach Vertrag Rückkauf, Verlängerung oder Rückgabe.
Gutachten, Vertragskosten und die Leasingraten über eine feste Laufzeit gehören in die Rechnung. Sale & Lease-back ist Liquidität mit Preis, kein geschenktes Geld.
Sale & Lease-back
Sale & Mietkauf-back: die Mietkauf-Variante
Sale & Lease-back gibt es auch als Mietkauf: Die Gesellschaft kauft Ihre vorhandene Maschine, der Kaufpreis geht in der Regel direkt auf Ihr Konto, und Sie zahlen die Maschine in festen Raten zurück. Der Unterschied zum klassischen Rückleasing: Mit der letzten Rate gehört die Maschine automatisch wieder Ihnen, ohne Restwert-Verhandlung am Ende.
Zwei Dinge machen diese Variante besonders. Auf den Verkauf und die Raten fällt in der Regel keine Umsatzsteuer an, es muss also niemand Steuer vorstrecken. Der Grund: Anders als beim klassischen Mietkauf wird hier keine neue Maschine geliefert, sondern eine vorhandene finanziert; die Einzelheiten dazu klärt Ihr Steuerberater. Und der Kaufpreis kann auf Wunsch direkt an einen Lieferanten fließen: Haben Sie eine Maschine gerade erst gekauft und die Rechnung ist noch offen, lässt sich der Kauf so nachträglich in feste Raten verwandeln.
Ob klassisches Rückleasing oder die Mietkauf-Variante besser passt, hängt davon ab, was am Ende mit der Maschine passieren soll und wie Ihr Betrieb bilanziert. Das sortieren wir im Erstgespräch, bevor irgendetwas angefragt wird.
Offen gesagt
Wo ist der Haken?
Die Frage kommt in Foren wörtlich so, und sie verdient eine wörtliche Antwort. Der Haken ist: Sale & Lease-back kostet Geld. Sie tauschen gebundenes Kapital gegen sofortige Liquidität und zahlen dafür Leasingraten über eine feste Laufzeit, dazu kommen Bewertungs- und Vertragskosten. Das Eigentum an der Maschine geht an die Gesellschaft über, und aus dem Vertrag kommen Sie vor Laufzeitende nicht einfach heraus.
Ob sich dieser Tausch lohnt, hängt davon ab, was die Liquidität in Ihrem Betrieb erwirtschaftet. Finanziert sie einen Auftrag mit ordentlicher Marge, ist die Rechnung schnell positiv. Stopft sie nur ein Loch, ohne dass sich an der Ursache etwas ändert, verschiebt sie das Problem. Auch das sage ich Ihnen im Erstgespräch so deutlich.
Bearbeitungszentrum finanziert den Großauftrag vor
- Objekt
- CNC-Bearbeitungszentrum, abbezahlt
- Anlass
- Großauftrag mit Materialvorleistung
- Weg
- Verkauf an Gesellschaft, Rückleasing
- Ergebnis
- Liquidität da, Maschine lief durchgehend
Ein Zerspanungsbetrieb gewinnt einen Großauftrag, muss aber Material und Personal über Monate vorfinanzieren. Statt die Kreditlinie zu strapazieren, wird das abbezahlte Bearbeitungszentrum an eine Leasinggesellschaft verkauft und zurückgeleast. Nach Gutachten und Prüfung fließt der Kaufpreis, die Maschine produziert ohne einen Tag Stillstand weiter, und der Auftrag ist finanziert. Die Raten laufen aus dem Auftragsertrag.
Fiktives Beispiel zur Veranschaulichung, keine Konditions- oder Annahmezusage. Ankauf- und Leasingentscheidung trifft die jeweilige Gesellschaft nach Prüfung.
Ablauf
So läuft Ihre Anfrage ab
-
Anruf oder Anfrage
Sie schildern Maschine und Anlass. Ich sage Ihnen offen, ob Sale & Lease-back für Ihren Fall der passende Weg ist oder eine Alternative besser passt.
-
Bewertung
Die Gesellschaft bewertet das Objekt, bei größeren Werten mit neutralem Gutachten. Ich bereite die Unterlagen bankfertig vor.
-
Angebot und Verträge
Kaufangebot und Leasingvertrag kommen zusammen auf den Tisch. Sie sehen beide Seiten der Rechnung, bevor Sie unterschreiben.
-
Auszahlung
Nach Vertragsschluss fließt der Kaufpreis an Sie. Die Maschine bleibt durchgehend im Einsatz, ich bleibe Ihr Ansprechpartner.
Sie bekommen eine ehrliche Einschätzung, ob und wie sich Ihr Fall darstellen lässt. Für Sie fällt kein gesondertes Vermittlungshonorar an. Ich erhalte eine Provision von der finanzierenden Gesellschaft.Michael Galneder · Seit 2000 im Leasinggeschäft
Direkt anrufenFragen
Häufig gefragt zum Sale & Lease-back
Wo ist der Haken beim Sale & Lease-back?
Es kostet Geld: Leasingraten über eine feste Laufzeit plus Bewertungs- und Vertragskosten, und das Eigentum geht an die Gesellschaft über. Sinnvoll ist der Tausch, wenn die gewonnene Liquidität im Betrieb mehr erwirtschaftet, als der Vertrag kostet. Genau diese Rechnung gehen wir im Erstgespräch durch.
Welche Maschinen kommen infrage, und gibt es einen Mindestwert?
Werthaltige, marktgängige Maschinen: Baumaschinen, CNC- und Produktionstechnik, Land- und Forsttechnik, Nutzfahrzeuge. Beim Mindestwert bleibe ich bei der ehrlichen Linie aus dem Maschinen-Abschnitt weiter oben: keine pauschale Untergrenze, aber bei sehr kleinen Objektwerten lohnt der Aufwand oft nicht. Rufen Sie an, für Ihren Fall bekommen Sie eine klare Aussage.
Geht das auch mit gebrauchten oder älteren Maschinen?
Ja, gerade abbezahlte Bestandsmaschinen sind der Normalfall. Entscheidend sind Zustand, Marktgängigkeit und ein sauberer Eigentumsnachweis. Das Alter allein ist kein Ausschluss, es fließt über den Zeitwert in die Bewertung ein.
Wie schnell ist das Geld auf dem Konto?
Das hängt vom Gutachten und der Prüfung der Gesellschaft ab, deshalb bekommen Sie von mir kein Fristenversprechen. Was ich zusichern kann: Auf meiner Seite liegt nichts herum, die Unterlagen gehen bankfertig raus, und Sie kennen den realistischen Zeitrahmen aus dem Erstgespräch.
Geht Sale & Lease-back auch, wenn die Hausbank schon abgelehnt hat?
Möglich, denn die Gesellschaft stellt stark auf den Maschinenwert ab, nicht allein auf die Bonität. Eine Zusage lässt sich daraus nicht ableiten, die Prüfung bleibt Sache der Gesellschaft. Eine ehrliche Ersteinschätzung, ob sich die Anfrage lohnt, bekommen Sie vorab von mir.
Was ist der Unterschied zum Beleihen im Pfandhaus?
Beim Pfandkredit dient die Maschine als hinterlegte Sicherheit und steht dem Betrieb oft nicht mehr zur Verfügung. Beim Sale & Lease-back wird sie verkauft und sofort zurückgeleast: Sie arbeitet ohne Unterbrechung weiter, und es gibt einen klaren Vertrag mit definiertem Laufzeitende.
Was passiert am Ende der Leasinglaufzeit mit meiner Maschine?
Das regelt der Leasingvertrag: Je nach Vereinbarung übernehmen Sie die Maschine zum Restwert zurück, verlängern den Vertrag oder geben sie ab. Welche Variante sinnvoll ist, besprechen wir vor der Unterschrift, nicht am Laufzeitende.
Was ist der Unterschied zwischen Rückleasing und der Mietkauf-Variante?
Beim klassischen Rückleasing ist die Gesellschaft Eigentümerin, und am Laufzeitende greifen die vereinbarten Regeln: Rückkauf, Verlängerung oder Rückgabe. Bei der Mietkauf-Variante steht von Anfang an fest, dass die Maschine mit der letzten Rate automatisch wieder Ihnen gehört. Auch steuerlich unterscheiden sich die beiden Wege deutlich, das besprechen Sie am besten mit Ihrem Steuerberater.
Fällt beim Sale & Lease-back Umsatzsteuer an?
Das hängt von der Variante ab. Beim klassischen Rückleasing wird der Verkauf an die Gesellschaft in der Regel wie eine normale Lieferung behandelt, und die Leasingraten enthalten anteilig Umsatzsteuer. Beim Sale & Mietkauf-back ist der Rückkauf in Raten in der Regel eine umsatzsteuerfreie Finanzierungsleistung, es muss also niemand Steuer vorstrecken. Wer das vorher nicht klärt, plant seine Liquidität an der falschen Stelle. Die Einordnung Ihres Falls gehört zu Ihrem Steuerberater.
Was passiert, wenn ich eine Rate einmal nicht zahlen kann?
Der Vertrag läuft über die volle Laufzeit, und die Maschine gehört währenddessen der Gesellschaft beziehungsweise dient ihr als Sicherheit. Deshalb mein Rat: melden, bevor es eng wird. Je nach Gesellschaft lässt sich über Laufzeit oder Ratenhöhe reden, und je früher das Gespräch stattfindet, desto größer der Spielraum. Ein stiller Zahlungsverzug ist dagegen immer der teuerste Weg.
Anfrage
Schicken Sie mir Ihr Objekt-Angebot.
Sie bekommen keine automatische Antwort, sondern einen Rückruf von der Person, die Ihren Fall bearbeitet.
- Ehrliche Ersteinschätzung, kostenlos und unverbindlich
- Rückruf werktags, in der Regel binnen 24 Stunden
- Ihre Unterlagen bleiben bei mir, keine Weitergabe ohne Freigabe
Michael GalnederIhr Ansprechpartner, persönlich Wissenswertes zu Sale & Lease-back
Sale & Lease-back einfach erklärt
Das Prinzip in einem Satz: Eine Leasinggesellschaft kauft Ihnen eine vorhandene Maschine ab und verleast sie direkt an Sie zurück. Sie erhalten den Kaufpreis als sofortige Liquidität, die Maschine bleibt in Ihrer Halle und arbeitet weiter, als wäre nichts gewesen. Manche nennen das Rückmietverkauf, gebräuchlicher ist der englische Begriff Sale & Lease-back.
Eine wichtige Abgrenzung vorweg: Es geht hier um Maschinen, Fahrzeuge und Betriebstechnik. Mit den Immobilien-Teilverkauf-Modellen, die unter ähnlichen Namen beworben werden und viel Vertrauen verspielt haben, hat gewerbliches Maschinen-Sale-&-Lease-back nichts zu tun.
Kein Notnagel: ein normales Finanzierungsinstrument
Sale & Lease-back hat bei manchen den Ruf, der letzte Ausweg klammer Betriebe zu sein. Die Wahrheit ist unspektakulärer: Es ist ein normales Instrument, mit dem gesunde Betriebe gebundenes Kapital arbeiten lassen. Ein Großauftrag will vorfinanziert werden, eine Übernahme steht an, oder das Wachstum soll nicht von einer neuen Kreditlinie abhängen: Das sind die typischen Anlässe in meiner Beratung.
Richtig ist auch: In angespannten Lagen kann Sale & Lease-back helfen, weil die Gesellschaft stark auf den Maschinenwert abstellt und nicht allein auf die Bonität. Die Prüfung bleibt dabei immer Sache der Gesellschaft, ein Rettungsversprechen gibt es bei mir nicht.
So funktioniert der Ablauf
Am Anfang steht der Wert der Maschine: Die Gesellschaft lässt das Objekt bewerten, bei größeren Werten durch einen neutralen Gutachter. Auf dieser Basis macht sie ein Kaufangebot. Nehmen Sie an, wird der Kaufvertrag geschlossen, der Kaufpreis fließt an Sie, und parallel startet der Leasingvertrag über dieselbe Maschine. Die Maschine verlässt Ihren Betrieb zu keinem Zeitpunkt.
Wie lange das dauert, hängt vom Gutachten und der Prüfung der Gesellschaft ab. Auf meiner Seite halte ich den Prozess kurz: Unterlagen bankfertig, Anfrage an die passenden Gesellschaften, klare Kommunikation. Terminversprechen bekommen Sie von mir keine, dafür einen realistischen Zeitrahmen im Erstgespräch.
Kein Pfandkredit, kein Teilverkauf
Wer nach „Maschinen beleihen" sucht, landet oft bei Pfandmodellen. Das ist etwas anderes: Beim Pfandkredit wandert die Maschine als Sicherheit zum Pfandleiher oder wird stillgelegt. Beim Sale & Lease-back bleibt sie im Betrieb und produziert weiter. Auch mit dem Teilverkauf-Modell aus der Immobilienwelt hat das Instrument nichts gemein: Hier gibt es einen klaren Kaufvertrag, einen Leasingvertrag und ein definiertes Laufzeitende.
Sale & Lease-back: Bilanzierung und Steuern
Die Leasingraten nach dem Rückleasing sind in der Regel als Betriebsausgabe abziehbar. Liegt der Kaufpreis über dem Buchwert der Maschine, kann ein Buchgewinn entstehen, weil stille Reserven gehoben werden; der ist zu versteuern und will eingeplant sein. Wie sich das in Ihrem Betrieb auswirkt, hängt vom Einzelfall ab und gehört zu Ihrem Steuerberater. Auf Wunsch stimmen wir die Konstellation gemeinsam mit ihm ab.
Bei der Mietkauf-Variante gilt ein anderes Bild: Der Rückkauf in Raten ist in der Regel eine umsatzsteuerfreie Finanzierungsleistung nach § 4 Nr. 8 UStG, und Sie bleiben üblicherweise wirtschaftlicher Eigentümer, aktivieren die Maschine also weiter und schreiben sie ab. Auch diese Bewertung gehört in die Hände Ihres Steuerberaters.
Sale & Lease-back, Gebrauchtmaschinen-Leasing oder Factoring?
Drei Instrumente, drei Richtungen: Beim Sale & Lease-back wird die eigene, vorhandene Maschine zu Geld. Beim Gebrauchtmaschinen-Leasing wird eine zugekaufte Gebrauchtmaschine finanziert. Und Factoring macht offene Rechnungen zu Liquidität statt Maschinen. Was zu Ihrer Lage passt, sortieren wir gemeinsam, bevor irgendetwas angefragt wird.