Typische Fälle
Was ich in diesem Bereich platziere
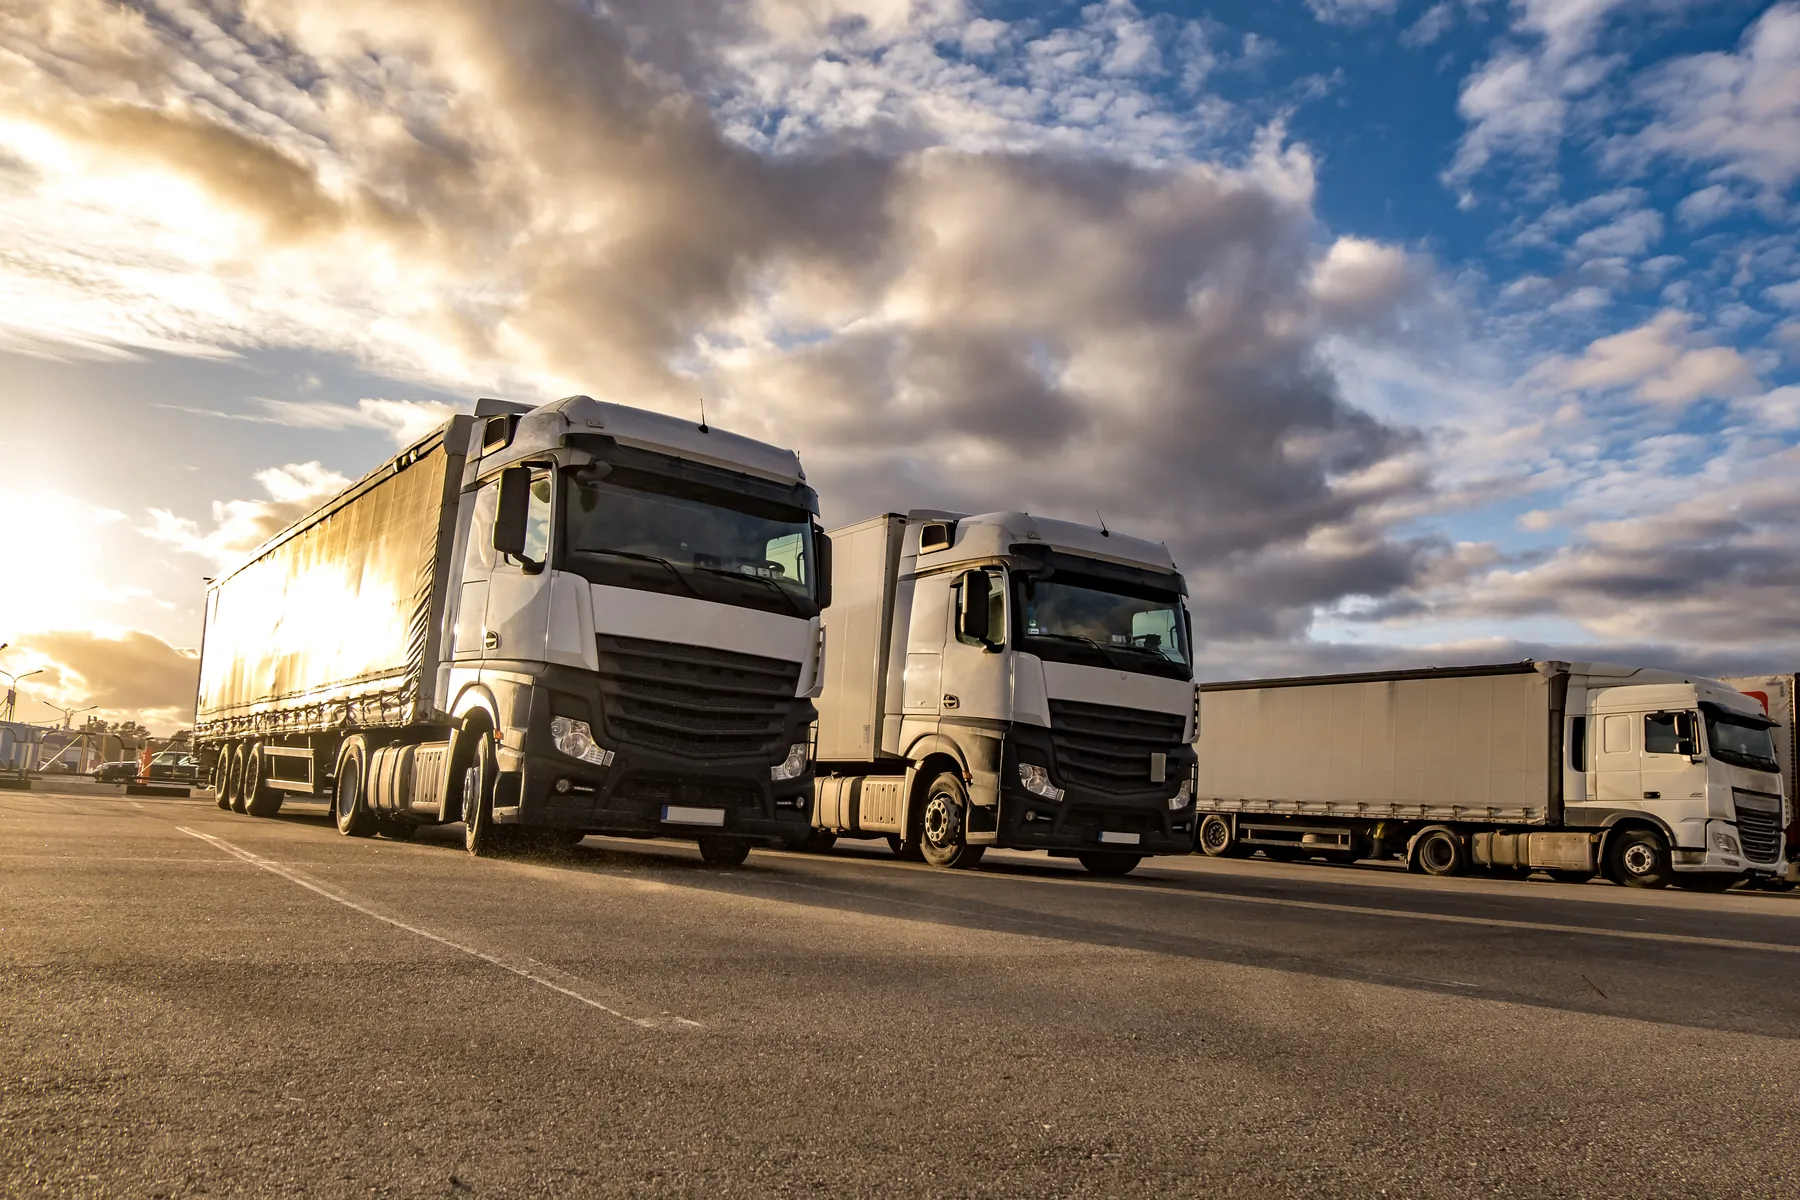
Zugmaschinen & Sattelzüge
Neu und gebraucht, auch markenübergreifend.
Transporter & Kastenwagen
Einzeln oder als Flotte, mit passender Laufzeit.
Anhänger & Aufbauten
Auch Spezialaufbauten sind darstellbar.
Busse & Sonderfahrzeuge
Objekte, die Erklärung brauchen, sind mein Alltag.
Ich kenne die Objekte, die ich finanziere. Deshalb weiß ich vor der Einreichung, welche Gesellschaft zu Ihrem Fall passt.
Michael Galneder · Seit 2000 im Leasinggeschäft
Gut zu wissen
Worauf es bei Fahrzeuge & Fuhrpark ankommt
LKW leasen statt kaufen: warum die meisten Fuhrparks so laufen
Ein Nutzfahrzeug verdient sein Geld im Einsatz, nicht in der Bilanz. Deshalb wird ein großer Teil der gewerblichen Fahrzeuge in Deutschland geleast oder über Mietkauf angeschafft: Die Rate läuft parallel zu den Einnahmen aus Aufträgen, die Liquidität bleibt für das Tagesgeschäft und unerwartete Reparaturen frei.
Dazu kommt die Planbarkeit. Laufzeit, Rate und Restwert stehen von Anfang an fest, und am Ende entscheiden Sie je nach Vertragsart über Rückgabe, Weiternutzung oder Übernahme. Welche Konstellation zu Ihrem Betrieb passt, hängt von Einsatzprofil, Laufleistung und Ihrer steuerlichen Situation ab. Genau das besprechen wir vor der Anfrage.
Wenn die Hausbank beim nächsten Fahrzeug abwinkt
Der häufigste Anruf, den ich bekomme: Das dritte oder vierte Fahrzeug steht an, und die Hausbank will nicht mehr. Das liegt oft nicht an Ihrer Bonität, sondern am sogenannten Klumpenrisiko. Jede Bank hat interne Limits, wie viel Volumen sie je Kunde und Branche ins Buch nimmt. Ist das Limit erreicht, kommt die Absage, egal wie gut Ihre Zahlen sind.
Für genau diese Fälle arbeite ich mit mehreren Gesellschaften. Was bei der einen am Limit scheitert, kann bei der nächsten ein ganz normales Geschäft sein. Ich bereite Ihren Fall einmal bankfertig auf und platziere ihn dort, wo er die besten Chancen hat.
Gebrauchte LKW und Transporter finanzieren
Auch gebrauchte Fahrzeuge vom Händler sind gut darstellbar. Entscheidend sind Alter, Laufleistung und eine nachvollziehbare Herkunft. Ich prüfe Objekt und Händler, bevor die Anfrage bei einer Gesellschaft landet. Das schützt Sie vor bösen Überraschungen und verbessert die Chancen auf eine Zusage, weil die Unterlagen sauber ankommen.
Vertragsarten
So lässt sich das abbilden
Welche Vertragsart passt, hängt von Nutzung, Steuer und Liquidität ab. Das besprechen wir, bevor irgendetwas unterschrieben wird.
Der Standard für Neufahrzeuge: feste Rate, kalkulierbare Laufzeit, am Ende Rückgabe oder Anschlussregelung.
Das Fahrzeug gehört am Ende Ihnen. Beliebt bei Zugmaschinen und Aufbauten, die lange im Betrieb bleiben.
Das klassische Darlehen, wenn der Kauf die bessere Lösung ist. Auch das vergleiche ich über mehrere Banken.
Für Saisonspitzen oder die Überbrückung, bis das bestellte Fahrzeug geliefert wird.
Gebrauchte Zugmaschine, Hausbank am Limit
- Objekt
- Gebrauchte Zugmaschine vom Händler
- Volumen
- rund 60.000 €
- Ausgangslage
- Hausbank am Klumpenrisiko-Limit
- Lösung
- Mietkauf über Nutzfahrzeug-Spezialisten
Ein Transportunternehmen braucht kurzfristig eine gebrauchte Zugmaschine vom Händler, Kaufpreis rund 60.000 Euro. Die Hausbank winkt ab, zwei Fahrzeugfinanzierungen laufen dort bereits. Über eine auf Nutzfahrzeuge spezialisierte Gesellschaft ist der Fall als Mietkauf darstellbar: Angebot eingereicht, Entscheidung nach wenigen Werktagen, der Kaufpreis geht direkt an den Händler.
Beispielhafte Konstellation zur Veranschaulichung, keine Konditions- oder Annahmezusage. Jeder Fall wird einzeln geprüft.
Ablauf
Vom Angebot zur Auszahlung
Angebot schicken
Sie senden mir das Händler-Angebot zu Ihrem Objekt, formlos per Mail oder über die Anfrage.
Prüfung
Ich prüfe Objekt, Händler und Konstellation und bereite die Unterlagen bankfertig auf.
Platzierung
Ihr Fall geht gezielt an die Gesellschaft, zu der er passt. Sie sehen die Kondition vor der Unterschrift.
Auszahlung
Der Kaufpreis geht direkt an den Händler. Ich bleibe auch danach Ihr Ansprechpartner.
Fragen
Häufig gefragt
Meine Bank will keinen weiteren LKW finanzieren. Was jetzt?
Das ist meist das Klumpenrisiko-Limit der Bank, nicht Ihre Bonität. Über einen anderen Leasinggeber ist das nächste Fahrzeug oft problemlos darstellbar.
Brauche ich eine Anzahlung?
Nicht zwingend. Ob und in welcher Höhe eine Anzahlung sinnvoll ist, hängt von Objekt, Bonität und gewünschter Rate ab. Es gibt Konstellationen ohne Anzahlung, das kläre ich bei der Platzierung.
Sind Anhänger und Aufbauten auch einzeln finanzierbar?
Ja. Anhänger, Auflieger und Spezialaufbauten sind eigenständige Wirtschaftsgüter und lassen sich einzeln oder im Paket mit der Zugmaschine darstellen.
Ich habe gerade erst gegründet. Habe ich überhaupt eine Chance?
Junge Betriebe sind anspruchsvoller zu platzieren, aber nicht chancenlos. Mit einem sauberen Auftragsbestand und dem richtigen Objekt gibt es Gesellschaften, die Existenzgründer begleiten.
Was passiert am Ende der Laufzeit?
Das hängt von der Vertragsart ab: Beim Leasing geben Sie das Fahrzeug zurück oder regeln die Weiternutzung, beim Mietkauf geht es automatisch in Ihr Eigentum über. Beides besprechen wir vor der Unterschrift, nicht danach.
Anfrage
Schicken Sie mir Ihr Objekt-Angebot.
Sie bekommen keine automatische Antwort, sondern einen Rückruf von der Person, die Ihren Fall bearbeitet.
- Ehrliche Ersteinschätzung, kostenlos und unverbindlich
- Rückruf werktags, in der Regel binnen 24 Stunden
- Ihre Unterlagen bleiben bei mir, keine Weitergabe ohne Freigabe
Michael GalnederIhr Ansprechpartner, persönlich