Typische Situationen
Kommt Ihnen das bekannt vor?
Die Hausbank winkt ab
Zwei Finanzierungen laufen schon, die dritte will die Bank nicht mehr mittragen. Das ist meist ihr internes Limit, nicht Ihr Betrieb.
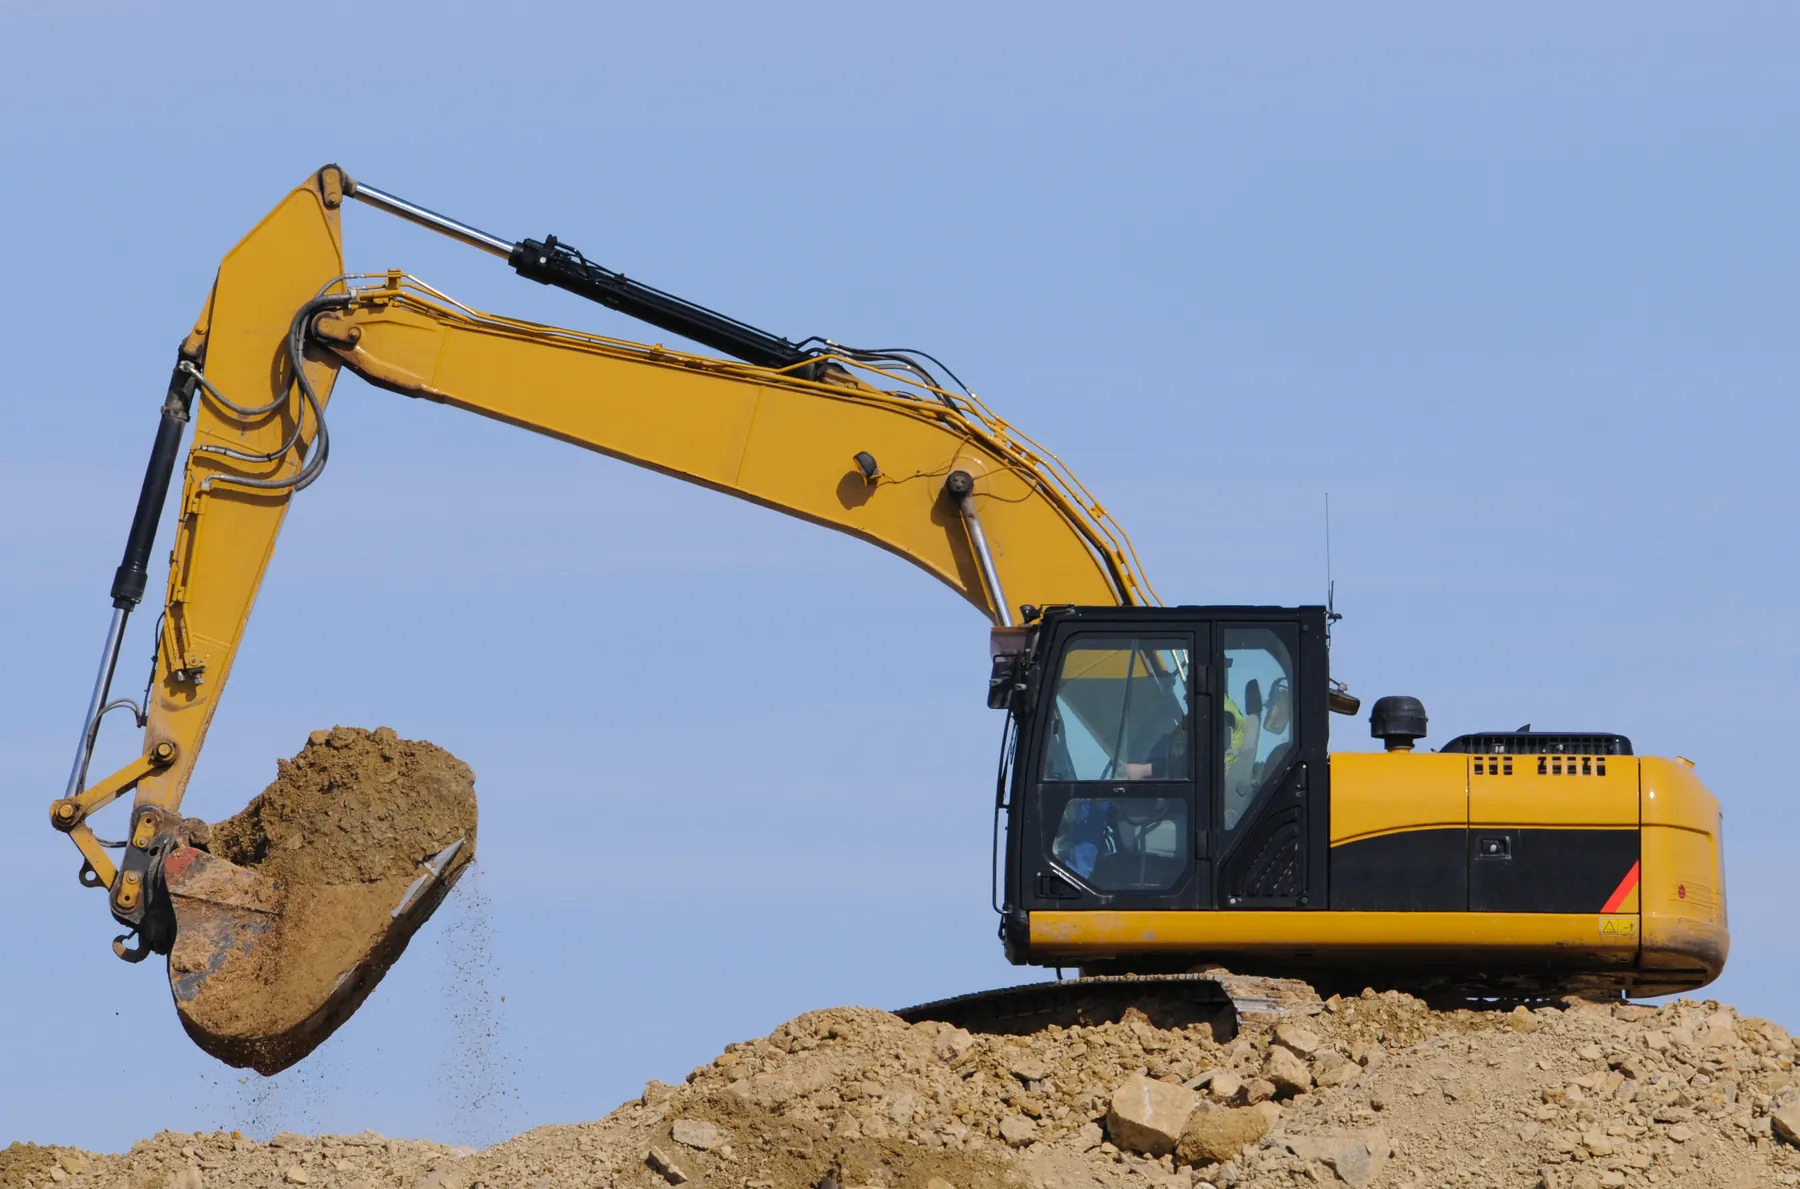
Gebrauchtmaschine vom Händler
Der Bagger steht beim Händler, der Preis passt, und jetzt muss es schnell gehen, bevor ihn ein anderer kauft.
Saisonstart mit Zeitdruck
Der Auftrag ist unterschrieben, die Maschine fehlt noch. Die Finanzierungsentscheidung darf keine Wochen dauern.
Wachsen, ohne die Kreditlinie zu belasten
Die neue Maschine soll produzieren. Die Linie bei der Hausbank bleibt für Material und Tagesgeschäft frei.
Leasing
Am Ende zurückgeben, übernehmen oder offen lassen? Die Vertragsarten verständlich erklärt
Die Vertragsart entscheidet darüber, was am Laufzeitende passiert und wie hoch die Rate während der Laufzeit ist. Die Begriffe klingen sperriger als die Sache selbst.
Die Raten decken den kompletten Kaufpreis samt Kosten ab. Am Ende ist die Maschine durchbezahlt, die Rate ist dafür höher als bei den anderen Varianten. Übersichtlich und gut kalkulierbar.
Das Prinzip kennen Sie vom Auto: Ein Teil des Kaufpreises wird als Restwert ans Laufzeitende geschoben, dadurch sinkt die monatliche Rate. Wichtig ist ein realistisch angesetzter Restwert, denn er muss am Ende gedeckt sein. Genau darauf schaue ich, bevor Sie unterschreiben.
Eine Form der Teilamortisation, bei der die Verwertung der Maschine am Ende den Restwert einspielen soll. Läuft der Markt gut, kann das für Sie aufgehen. Läuft er schlecht, kann eine Nachzahlung stehen. Deshalb gehört die Restwerthöhe kritisch geprüft.
Die Gesellschaft darf Ihnen die Maschine am Ende zum vereinbarten Restwert andienen, also zum Kauf zuweisen. Sie haben dabei kein eigenes Kaufrecht. Das ist kein Nachteil, wenn man es vorher weiß und einplant. Es sollte nur niemanden am Laufzeitende überraschen.
Leasing
Welche Maschinen und Fahrzeuge leasingfähig sind
Leasingfähig ist, was einen funktionierenden Gebrauchtmarkt hat und sich notfalls wieder verkaufen lässt. Fachleute nennen das Fungibilität. Ein Radlader, ein Schlepper oder eine Sattelzugmaschine erfüllen das gut. Eine Sonderanfertigung, die nur in Ihrem Betrieb läuft, ist schwieriger, aber je nach Konstellation trotzdem darstellbar.
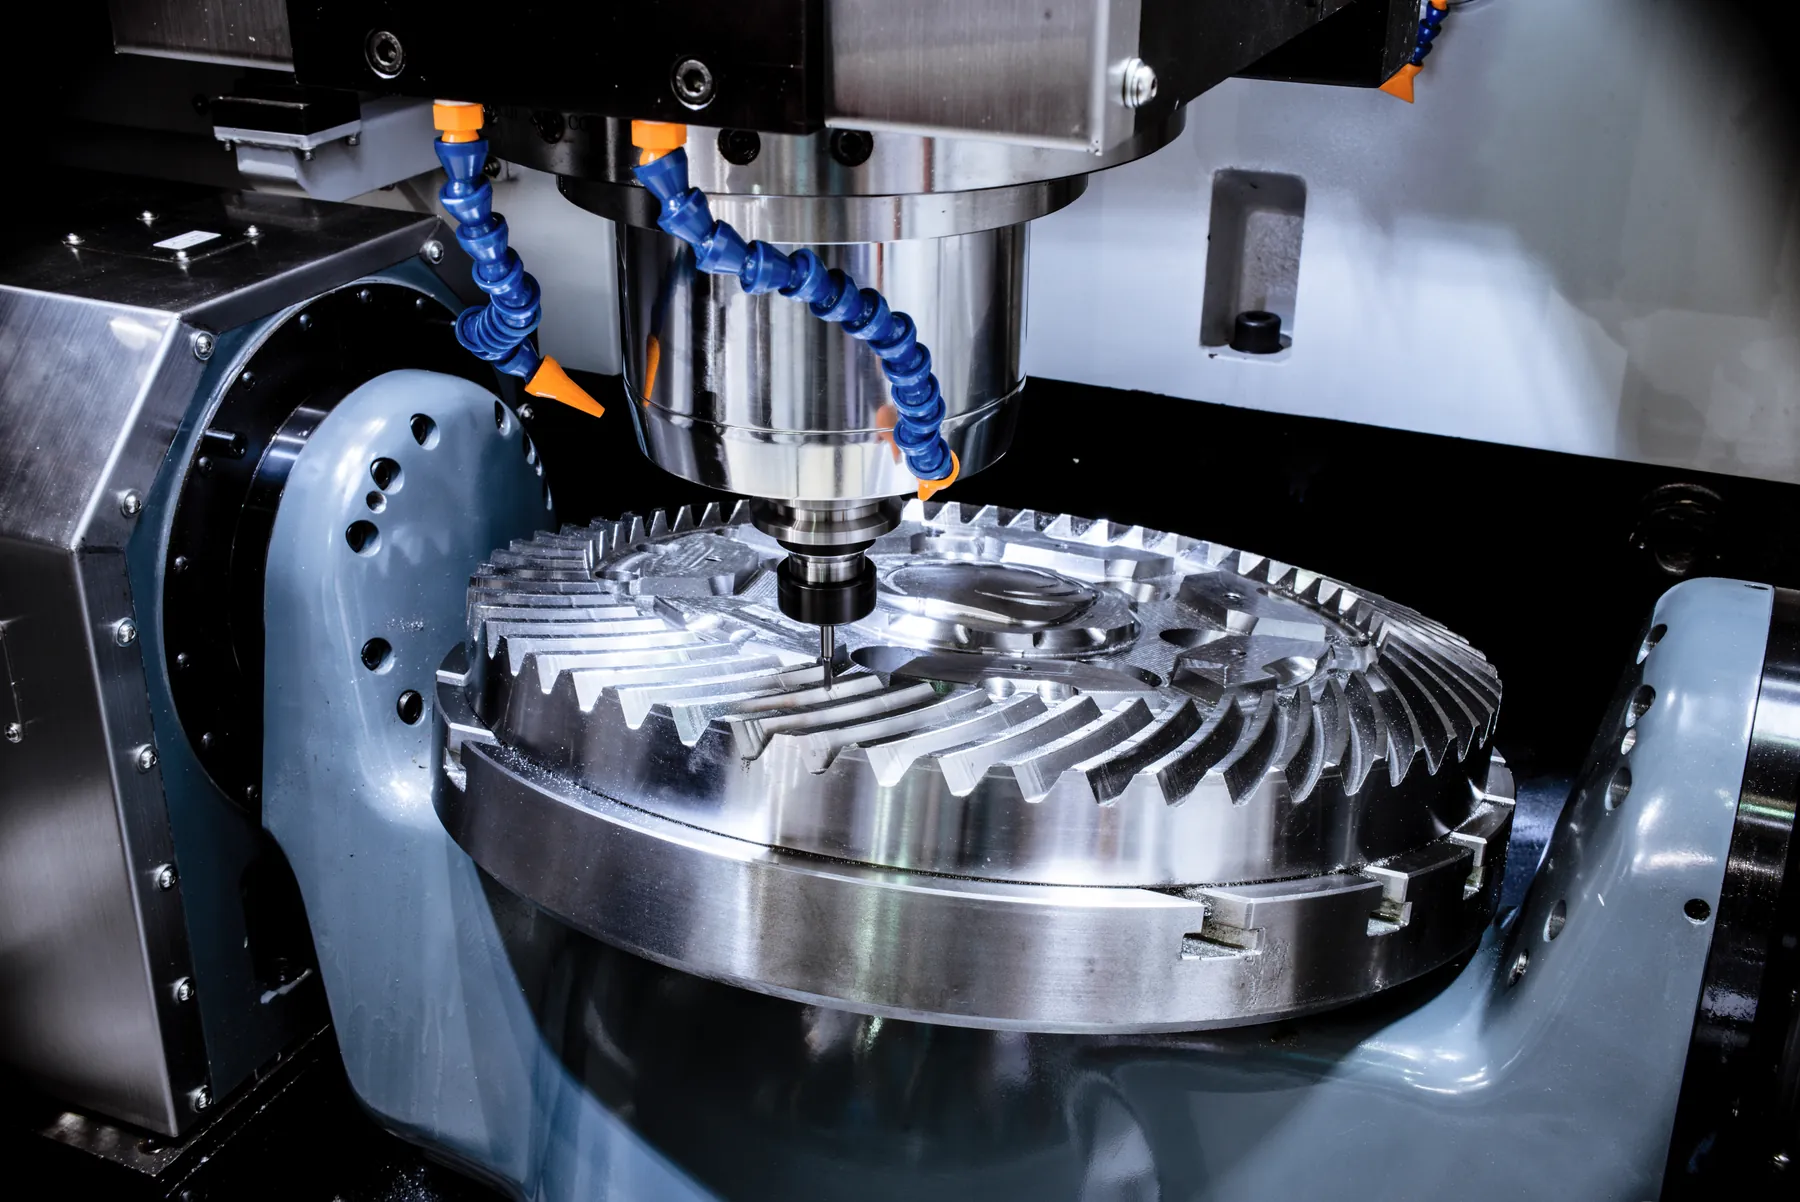
Meine Objektwelt sind mobile Wirtschaftsgüter: Nutzfahrzeuge und Fuhrparks, Baumaschinen, CNC- und Produktionsmaschinen, Forst- und Landtechnik, PV-Speicher und Ladetechnik sowie Betriebsausstattung samt IT. Immobilien vermittle ich nicht.
Offen gesagt
Ehrliche Grenzen: wann Leasing nicht die beste Wahl ist
Der häufigste Einwand gegen Leasing lautet: Am Ende gehört mir nichts, damit verdient nur der Leasinggeber. Der Einwand hat einen wahren Kern. Wer eine Maschine zwanzig Jahre fahren will und das Kapital dafür flüssig hat, fährt mit dem Kauf oft besser.
Leasing spielt seine Stärke aus, wenn Liquidität und Kreditlinie im Betrieb gebraucht werden, wenn die Technik in absehbaren Zyklen erneuert wird oder wenn die Hausbank kein weiteres Volumen mittragen will. Wer am Ende unbedingt Eigentümer sein möchte, sollte sich Mietkauf anschauen. Wenn der Kauf für Ihren Fall die bessere Lösung ist, sage ich Ihnen das im Erstgespräch, nicht nach der Unterschrift.
Kantbank für einen Metallbaubetrieb
- Objekt
- CNC-Kantbank, neu
- Volumen
- rund 120.000 €
- Ausgangslage
- Kreditlinie soll fürs Lager frei bleiben
- Lösung
- Leasing, Anfrage bei mehreren Gesellschaften
Ein Metallbaubetrieb will seine Fertigung um eine Kantbank erweitern, ohne die Kreditlinie bei der Hausbank anzutasten, denn die wird für Materialeinkauf gebraucht. Der Fall wird bankfertig aufbereitet und bei mehreren Gesellschaften mit Maschinenschwerpunkt angefragt. Der Betrieb vergleicht die Angebote, entscheidet sich für eines und die Gesellschaft zahlt den Kaufpreis direkt an den Hersteller. Die Liquidität bleibt im Betrieb, die Maschine verdient ab dem ersten Monat mit.
Fiktives Beispiel zur Veranschaulichung, keine Konditions- oder Annahmezusage. Ob und wie sich ein Fall darstellen lässt, entscheidet die jeweilige Gesellschaft nach Prüfung.
Ablauf
So läuft Ihre Anfrage ab
-
Anruf oder Anfrage
Sie schildern kurz Objekt und Vorhaben, per Telefon oder über das Formular. Ich sage Ihnen offen, ob sich der Fall aus meiner Sicht lohnt.
-
Unterlagen
Ich sage Ihnen genau, was gebraucht wird, und bereite die Anfrage bankfertig auf. Sie müssen nichts mehrfach einreichen.
-
Angebote der Gesellschaften
Ihr Fall geht an die passenden Gesellschaften. Die Entscheidung trifft jeweils die Gesellschaft nach eigener Prüfung.
-
Ihre Entscheidung
Sie vergleichen die Angebote und entscheiden in Ruhe. Nach der Unterschrift begleite ich die Abwicklung bis zur Auszahlung an den Händler.
Sie bekommen eine ehrliche Einschätzung, ob und wie sich Ihr Fall darstellen lässt. Für Sie fällt kein gesondertes Vermittlungshonorar an. Ich erhalte eine Provision von der finanzierenden Gesellschaft.Michael Galneder · Seit 2000 im Leasinggeschäft
Direkt anrufenFragen
Häufig gefragt zum Leasing
Was ist der Unterschied zwischen Leasing und Mietkauf?
Beim Leasing bleibt die Gesellschaft Eigentümerin, Sie zahlen für die Nutzung und geben die Maschine am Ende zurück oder übernehmen sie je nach Vertrag. Beim Mietkauf steht von Anfang an fest, dass die Maschine mit der letzten Rate Ihnen gehört. Welche Variante steuerlich und wirtschaftlich besser passt, hängt vom Einzelfall ab.
Gehört mir die Maschine am Ende, oder bekomme ich sogar Geld zurück?
Das regelt die Vertragsart. Bei der Vollamortisation ist die Maschine durchbezahlt und wird meist übernommen oder zurückgegeben, bei Restwertverträgen kann je nach Verwertungserlös eine Beteiligung oder eine Nachzahlung stehen. Deshalb gehört das Laufzeitende vor der Unterschrift besprochen, nicht danach.
Kann ich auch eine gebrauchte Maschine leasen?
Ja, gebrauchte Maschinen vom Händler sind bei werthaltiger Technik gut darstellbar. Ich prüfe Objekt und Händler vor der Einreichung. Für die Besonderheiten beim Gebrauchtkauf gibt es eine eigene Seite zum Gebrauchtmaschinen-Leasing.
Was ist, wenn ich die Raten einmal nicht mehr zahlen kann?
Der Vertrag läuft grundsätzlich über die volle Laufzeit, ein einfaches Aussteigen gibt es nicht. Wenn es eng wird, gilt: früh melden. Je nach Gesellschaft sind Laufzeitanpassungen, Stundungen oder eine vorzeitige Verwertung verhandelbar. Versprechen kann das niemand, aber wer rechtzeitig spricht, hat deutlich mehr Spielraum.
Wird meine Bonität geprüft? Geht Leasing auch als junger Betrieb?
Geprüft wird immer, in der Regel der Betrieb und bei kleineren Firmen auch die Inhaberin oder der Inhaber. Junge Betriebe sind anspruchsvoller zu platzieren, aber nicht chancenlos: Mit einem klaren Auftragsbestand, dem passenden Objekt und gegebenenfalls einer Anzahlung gibt es Gesellschaften, die Existenzgründer begleiten. Eine Zusage kann ich nicht versprechen, eine ehrliche Einschätzung vorab schon.
Kann ich die Leasingraten von der Steuer absetzen?
Leasingraten sind bei betrieblicher Nutzung in der Regel als Betriebsausgabe abziehbar, die genaue Wirkung hängt von der Vertragsgestaltung ab. Die Bewertung für Ihren Betrieb gehört zu Ihrem Steuerberater, auf Wunsch stimmen wir die Konstellation gemeinsam mit ihm ab.
Wer zahlt Reparaturen, Wartung und Versicherung?
In der Regel Sie als Nutzer: Wartung, Reparaturen und eine Versicherung des Objekts sind beim Leasing üblicherweise Sache des Leasingnehmers, eine Maschinen- oder Vollkaskoversicherung wird meist vertraglich verlangt. Das gehört in die Kalkulation der Gesamtkosten, und darauf weise ich vor der Unterschrift hin.
Wo ist der Haken beim Leasing, und was sind typische Fehler?
Der Haken ist kein Geheimnis: Sie zahlen für die Nutzung, ohne automatisch Eigentümer zu werden, und der Vertrag bindet über die Laufzeit. Die typischen Fehler dabei: ein unrealistisch hoher Restwert, eine Laufzeit, die nicht zur Nutzung passt, und ein ungeregeltes Laufzeitende. Genau diese Punkte prüfe ich, bevor Sie unterschreiben.
Was kostet Maschinenleasing im Monat?
Pauschal lässt sich das nicht seriös sagen, deshalb finden Sie hier auch keinen Rechner: Die Rate hängt von Kaufpreis, Laufzeit, Restwert, Vertragsart und der Prüfung Ihres Betriebs ab. Wer mit einer Beispielrate aus dem Internet kalkuliert, zahlt am Ende oft drauf, weil sein Fall anders liegt. Sie bekommen von mir stattdessen konkrete Angebote mehrerer Gesellschaften auf den Tisch und sehen jede Kondition, bevor Sie unterschreiben.
Anfrage
Schicken Sie mir Ihr Objekt-Angebot.
Sie bekommen keine automatische Antwort, sondern einen Rückruf von der Person, die Ihren Fall bearbeitet.
- Ehrliche Ersteinschätzung, kostenlos und unverbindlich
- Rückruf werktags, in der Regel binnen 24 Stunden
- Ihre Unterlagen bleiben bei mir, keine Weitergabe ohne Freigabe
Michael GalnederIhr Ansprechpartner, persönlich Wissenswertes zu Leasing
Leasing für Unternehmen: was ich als Leasingmakler für Sie tue
Beim Leasing kauft eine Leasinggesellschaft die Maschine, die Sie ausgesucht haben, und überlässt sie Ihnen gegen eine feste monatliche Rate. Sie nutzen das Gerät vom ersten Tag an, Ihr Kapital bleibt im Betrieb, und am Ende der Laufzeit wird die Maschine zurückgegeben, übernommen oder weitergenutzt, je nach Vertragsart.
Als Makler bin ich an keine Leasinggesellschaft gebunden. Ich frage Ihren Fall bei rund einem Dutzend Leasinggesellschaften und Banken an, nicht nur bei einer, und lege Ihnen die Angebote offen auf den Tisch. Sie entscheiden, ich kümmere mich um Unterlagen, Rückfragen und die Abwicklung bis zur Auszahlung an den Händler.
Wie Firmenleasing funktioniert
Am Leasing sind drei Parteien beteiligt: Sie als Nutzer, der Händler oder Hersteller, bei dem Sie die Maschine aussuchen, und die Leasinggesellschaft, die den Kaufpreis bezahlt und Eigentümerin wird. Sie verhandeln den Preis mit dem Händler wie bei einem Kauf. Erst danach kommt die Finanzierung ins Spiel.
Hinter den Kulissen finanzieren spezialisierte Gesellschaften und Banken den Ankauf, im Fachjargon Refinanzierer genannt. Jede dieser Gesellschaften hat eigene Schwerpunkte: Die eine kennt Baumaschinen, die nächste Landtechnik, die dritte will nur Neugeräte. Genau deshalb lohnt der Vergleich. Dieselbe Anfrage kann bei einer Gesellschaft scheitern und bei der nächsten problemlos durchgehen, weil dort jemand sitzt, der das Objekt und seinen Markt einschätzen kann.
Was am Ende der Laufzeit passiert
Zum Laufzeitende gibt es je nach Vertrag drei Wege: Sie geben die Maschine zurück, Sie übernehmen sie zum vereinbarten Restwert, oder der Vertrag wird verlängert und die Maschine läuft weiter.
Vor der Rückgabe haben viele Betriebe Respekt, und die Sorge ist nicht unbegründet: Mehr Betriebsstunden als vereinbart oder Schäden über die normale Abnutzung hinaus können Nachforderungen auslösen, denn der vereinbarte Restwert ist nicht automatisch der Zeitwert der Maschine. Die Antwort darauf ist keine Beschwichtigung, sondern ein sauberer Vertrag: realistisch angesetzte Laufleistung, dokumentierter Zustand bei Übergabe und Rückgabe, klare Regeln zur Abnutzung. Das lässt sich vor der Unterschrift regeln, und genau dann kümmere ich mich darum.
Leasing, Mietkauf oder Kredit?
Die drei Wege unterscheiden sich vor allem darin, wem das Objekt während und nach der Laufzeit gehört und wie sich das steuerlich auswirkt. Den ausführlichen Vergleich mit allen Unterschieden finden Sie auf der Mietkauf-Seite, die Einordnung zum klassischen Darlehen auf der Finanzierungs-Seite. Welche Variante zu Ihrem Fall passt, klären wir im Gespräch, bevor irgendetwas unterschrieben wird.